No Cost EMI-யின் உண்மையான ரகசியம்!
No Cost EMI may be supported by brand-funded Subvention, but always check hidden charges and the total EMI cost before buying.
G Written by Gayathiri R · Reviewed by John Santhosh · 20 Nov 2026 · 10 min read
 ▶Watch the videoNo Cost EMI-யின் உண்மையான ரகசியம்! · Tamil Today Tech
On this page
- No Cost EMI-யின் உண்மையான ரகசியம்! Subvention, Interest, GST & Hidden Charges – முழு விளக்கம்!
- On This Page
- 1No Cost EMI என்றால் என்ன?
- 2Subvention என்றால் என்ன? Interest-ஐ யார் செலுத்துகிறார்கள்?
- 3₹60,000 Smartphone – ஒரு Real Example
- 4Statement-ல் வரக்கூடிய Hidden Charges
- 5Credit Card EMI vs Cardless / NBFC EMI
- 6Order Cancellation, Refund & CIBIL Score
- 7எப்போது No Cost EMI தேர்வு செய்யலாம்?
- 8Frequently Asked Questions
- 9வாங்கும் முன் இந்த 30-Second Checklist!
- 10Final Verdict
- 11Official References
No Cost EMI-யின் உண்மையான ரகசியம்! Subvention, Interest, GST & Hidden Charges – முழு விளக்கம்!
Smartphone, Smart TV அல்லது Home Appliance வாங்கும்போது No Cost EMI தேர்வு செய்வது உண்மையிலேயே லாபமா? Bank வசூலிக்கும் Interest-ஐ யார் கட்டுகிறார்கள்? Subvention என்றால் என்ன? GST மற்றும் Hidden Charges எப்படி வருகின்றன? எல்லாவற்றையும் எளிய உதாரணங்களுடன் பார்ப்போம்.
ஆன்லைனில் ஒரு புதிய Smartphone அல்லது Smart TV வாங்கும்போது Checkout Page-ல் No Cost EMI என்ற option-ஐப் பார்த்திருப்போம். உடனே, "அட! வட்டியே இல்லாமல் மாதம் மாதம் கொஞ்சம் கொஞ்சமாகக் கட்டலாமே!" என்று தோன்றும்.
குறிப்பாக ₹40,000 அல்லது ₹50,000 மதிப்புள்ள ஒரு பொருளை வாங்கும்போது, மொத்தப் பணத்தையும் ஒரே நேரத்தில் செலுத்த வேண்டிய அவசியம் இல்லை என்பதால் இந்த option பலருக்கும் வசதியாக இருக்கும்.
ஆனால் ஒரு நிமிடம் யோசித்துப் பாருங்கள். Bank அல்லது Finance Company நமக்குக் கடன் கொடுக்கும்போது Interest கணக்கிடுவது வழக்கம்தானே? அப்படி இருக்கும்போது No Cost EMI-யில் அந்த Interest எப்படிச் சரிக்கட்டப்படுகிறது?
அந்தத் தொகையை Customer செலுத்துகிறாரா? Brand ஏற்றுக்கொள்கிறதா? அல்லது நமக்குக் கிடைக்க வேண்டிய Discount குறைக்கப்படுகிறதா?
இதற்குப் பின்னால் இருக்கும் முக்கியமான Business Concept தான் Subvention.
இந்தக் கட்டுரையில் No Cost EMI எப்படி வேலை செய்கிறது, Subvention மூலம் Interest எப்படி ஈடுசெய்யப்படுகிறது, என்னென்ன கூடுதல் கட்டணங்கள் வரலாம் என்பதை ஒவ்வொன்றாகப் பார்ப்போம்.
On This Page
- No Cost EMI என்றால் என்ன?
- Subvention என்றால் என்ன? Interest-ஐ யார் செலுத்துகிறார்கள்?
- ₹60,000 Smartphone – ஒரு Real Example
- Statement-ல் வரக்கூடிய Hidden Charges
- Credit Card EMI vs Cardless / NBFC EMI
- Order Cancellation, Refund & CIBIL Score
- எப்போது No Cost EMI தேர்வு செய்யலாம்?
- Frequently Asked Questions
- வாங்கும் முன் 30-Second Checklist
No Cost EMI என்றால் என்ன?
No Cost EMI என்பது வங்கிகள் எந்தவிதமான Interest-உம் இல்லாமல் கடன் கொடுக்கும் திட்டம் என்று மட்டும் புரிந்துகொள்ளக் கூடாது.
ஒரு வழக்கமான EMI Transaction-ல் Bank அல்லது Lending Partner, கொடுக்கப்படும் கடனுக்கான Interest-ஐக் கணக்கிடலாம். ஆனால் No Cost EMI Offer-ல் அந்த Interest செலவை Brand, Merchant அல்லது சில சமயங்களில் Card Issuer வழங்கும் Discount அல்லது Commercial Support மூலம் ஈடுசெய்யலாம்.
அதாவது Interest கணக்கீடு இருக்கலாம். ஆனால் அந்த Interest செலவை Customer தனியாகச் செலுத்த வேண்டியிருக்காதபடி ஒரு ஏற்பாடு செய்யப்பட்டிருக்கலாம்.
இதற்குப் பின்னால் இருக்கும் முக்கியமான Concept தான் Subvention.
Subvention என்றால் என்ன? Interest-ஐ யார் செலுத்துகிறார்கள்?
Subvention (சப்வென்ஷன்) என்ற வார்த்தை உங்களுக்குப் புதிதாக இருக்கலாம். ஆனால் No Cost EMI எப்படி வேலை செய்கிறது என்பதைப் புரிந்துகொள்ள இந்த Concept ரொம்ப முக்கியம்.
எளிமையாகச் சொன்னால், ஒரு பொருளை EMI-ல் வாங்கும்போது Bank அல்லது Finance Company Interest கணக்கிடுகிறது. அந்த Interest செலவை Customer மீது கூடுதல் சுமையாக ஏற்றாமல் இருக்க, Brand அல்லது Merchant ஒரு நிதி ஆதரவை வழங்கலாம். இதைத்தான் Interest Subvention என்று சொல்கிறோம்.
இதை ஒரு சின்ன உதாரணத்துடன் பார்ப்போம்.
Subvention எப்படி வேலை செய்கிறது?
நீங்கள் ₹60,000 மதிப்புள்ள ஒரு Smart TV-ஐ 6 மாத EMI-ல் வாங்குகிறீர்கள் என்று வைத்துக்கொள்வோம்.
அந்த Transaction-க்கு Finance Company கணக்கிடும் Interest தொகை ₹2,700 என்று ஒரு கற்பனை உதாரணமாக எடுத்துக்கொள்வோம்.
இந்த Interest தொகையை Customer தனியாகச் செலுத்தாமல் இருக்க Brand ஒரு Subvention Agreement மூலம் அந்தச் செலவை ஏற்றுக்கொள்கிறது என்று வைத்துக்கொள்வோம்.
அப்போது பரிவர்த்தனையின் அடிப்படை அமைப்பு இதுபோல இருக்கலாம்:
Customer: பொருளின் விளம்பரப்படுத்தப்பட்ட விலையை EMI-ஆகச் செலுத்துகிறார்.
Bank / Finance Company: கடனுக்கான Interest வருமானத்தைப் பெறுகிறது.
Brand / Merchant: அந்த Interest செலவுக்கு இணையான Subvention Support-ஐ வழங்குகிறது.
இங்கே முக்கியமான விஷயம் என்னவென்றால், Interest கணக்கிடப்படவே இல்லை என்று அர்த்தமில்லை. அந்த Interest செலவை Customer கூடுதலாகச் சுமக்க வேண்டியிருக்காதபடி ஒரு Commercial Arrangement உருவாக்கப்பட்டுள்ளது.
இந்த ₹2,700 உதாரணம் விளக்கத்திற்காக மட்டுமே. உண்மையான Subvention Amount மற்றும் Settlement முறைகள் Bank, Brand மற்றும் EMI Scheme-ஐப் பொறுத்து மாறும்.
Subvention-ஐ Brand ஏன் கொடுக்க வேண்டும்?
இங்கேதான் ஒரு சுவாரஸ்யமான Business Strategy இருக்கிறது.
ஒரு வாடிக்கையாளர் ₹60,000 கொடுத்து ஒரே நேரத்தில் ஒரு TV வாங்குவதற்கு யோசிக்கலாம். ஆனால் அதையே 6 மாத EMI-ல் செலுத்தலாம் என்று பார்க்கும்போது வாங்குவதற்கு ஆர்வம் காட்டலாம்.
இதனால் Brand-க்கு என்ன நன்மை?
- Sales Increase: அதிகமான வாடிக்கையாளர்கள் பொருளை வாங்க முன்வருவார்கள்.
- Better Conversion: வாங்க நினைத்தும் விலை காரணமாகத் தயங்கும் வாடிக்கையாளர்கள் Order செய்ய வாய்ப்பு அதிகரிக்கும்.
- Stock Movement: கடைகளில் இருக்கும் பொருட்கள் விரைவாக விற்பனையாகும்.
- Customer Acquisition: புதிய வாடிக்கையாளர்களை ஈர்க்க முடியும்.
அதனால்தான் Brand அல்லது Merchant இந்த Subvention செலவை ஒரு Business மற்றும் Marketing Investment-ஆக எடுத்துக்கொள்ளலாம்.
இது இலவசமாகச் செய்யப்படும் உதவி கிடையாது. Brand-க்கு அதிகமான Sales மற்றும் Business Growth கிடைக்க வேண்டும் என்பதற்காகச் செய்யப்படும் Commercial Arrangement.
Subvention மற்றும் Discount – இரண்டுக்கும் என்ன வித்தியாசம்?
| அம்சம் | Subvention | Discount |
|---|---|---|
| அர்த்தம் | Financing Interest செலவுக்கான ஆதரவு | பொருளின் விலையில் நேரடியாகக் குறைப்பு |
| யார் வழங்குவது? | பொதுவாக Brand / Merchant | Seller / Brand / Bank |
| யாருக்குப் பயன்? | Customer-ன் EMI Interest செலவை ஈடுசெய்யலாம் | Customer குறைந்த விலையில் பொருள் வாங்கலாம் |
| நோக்கம் | EMI வசதியை ஊக்குவித்தல் | பொருளின் விற்பனையை அதிகரித்தல் |
ஒரு முக்கியமான விஷயம்: எல்லா No Cost EMI-களும் நேரடியாக Brand பணம் செலுத்தும் முறையில் இயங்குவதில்லை. சில Credit Card Offers-ல் Merchant அல்லது Card Issuer வழங்கும் Upfront Discount மூலம் Interest ஈடுசெய்யப்படுகிறது.
RBI-யின் Credit Card விதிமுறைகளின்படி Principal, Interest மற்றும் No Cost EMI-க்காக வழங்கப்படும் Upfront Discount ஆகியவை Transaction-க்கு முன்பும் Statement-லும்கூட தனித்தனியாகக் காட்டப்பட வேண்டும்.
எனவே Subvention மற்றும் Discount இரண்டும் ஒரே விஷயம் அல்ல. ஆனால் No Cost EMI திட்டத்தில் இரண்டும் ஒன்றாகச் செயல்படலாம்.
No Cost EMI-க்குப் பின்னால் இருக்கும் Subvention மற்றும் Interest கணக்கை மேலும் தெளிவாகப் புரிந்துகொள்ள இந்த வீடியோவைப் பாருங்கள் – No Cost EMI உண்மையான ரகசியம் | Tamil Today Tech.
₹60,000 Smartphone – ஒரு Real Example
இப்போது ஒரு சின்ன கணக்கைப் பார்ப்போம்.
நீங்கள் ₹60,000 மதிப்புள்ள ஒரு Smartphone வாங்க நினைக்கிறீர்கள். அதற்கு இரண்டு Payment Options கொடுக்கப்பட்டுள்ளன.
Option 1 – Full Payment
- Original Price: ₹60,000
- Bank Instant Discount: ₹4,000
- Final Price: ₹56,000
Option 2 – No Cost EMI
- Original Price: ₹60,000
- EMI Offer Discount: ₹1,000
- Final Payable: ₹59,000
- EMI Tenure: 6 Months
| விவரம் | Full Payment | No Cost EMI |
|---|---|---|
| Original Price | ₹60,000 | ₹60,000 |
| Discount | -₹4,000 | -₹1,000 |
| Final Payable | ₹56,000 | ₹59,000 |
| EMI Tenure | இல்லை | 6 Months |
| Approx. Monthly EMI | இல்லை | ₹9,833 |
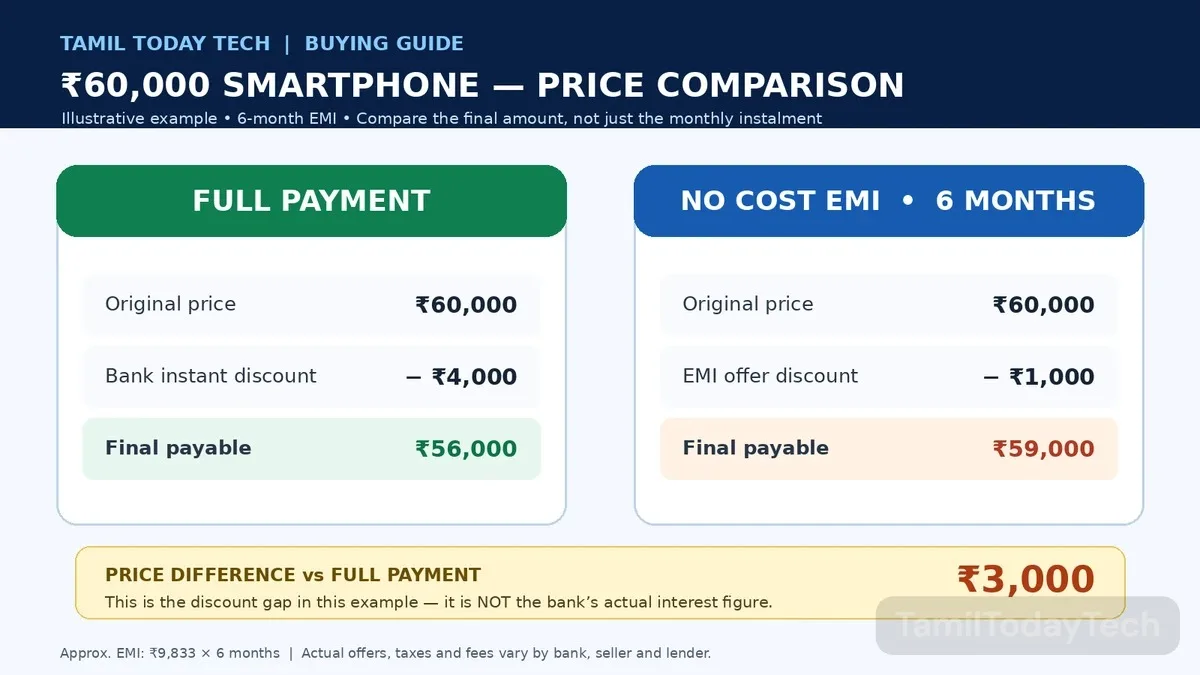
இப்போது பாருங்கள். Full Payment செய்தால் ₹56,000 மட்டுமே செலுத்த வேண்டும். ஆனால் No Cost EMI தேர்வு செய்தால் ₹59,000 செலுத்த வேண்டியிருக்கும்.
அதாவது இரண்டு Payment Options-க்கும் இடையே ₹3,000 வித்தியாசம் இருக்கிறது.
இந்த ₹3,000 Bank வசூலிக்கும் Interest என்று அர்த்தமில்லை. இது Full Payment-ல் கிடைக்கும் Discount மற்றும் EMI Offer-ல் கிடைக்கும் Discount ஆகியவற்றுக்கு இடையிலான விலை வித்தியாசம்.
இதிலிருந்து நாம் புரிந்துகொள்ள வேண்டியது என்னவென்றால், ஒரு Offer-ல் Subvention இருந்தாலும், அதே நேரத்தில் Full Payment Discount-ஐ விட EMI Discount குறைவாக இருக்கலாம்.
எனவே Subvention இருக்கிறதா என்பதை மட்டும் பார்க்காமல், Full Payment Price மற்றும் EMI Total Payable Amount ஆகியவற்றையும் ஒப்பிட வேண்டும்.
Statement-ல் வரக்கூடிய Hidden Charges
No Cost EMI தேர்வு செய்துவிட்டால் வேறு எந்தக் கட்டணமும் வராது என்று நினைக்க வேண்டாம். Scheme மற்றும் Lender விதிமுறைகளுக்கு ஏற்ப சில கூடுதல் Charges இருக்கலாம்.
1. Processing Fee
சில Banks மற்றும் NBFC நிறுவனங்கள் EMI Conversion அல்லது Loan Processing செய்வதற்கு ஒரு முறை Processing Fee வசூலிக்கலாம்.
உதாரணமாக ₹99 அல்லது ₹199 போன்ற கட்டணம் இருக்கலாம். இது ஒவ்வொரு வங்கியிலும் ஒரே மாதிரி இருக்காது.
அந்தக் கட்டணத்திற்கு Applicable GST சேர்க்கப்படலாம்.
2. GST on Interest and Charges
GST விஷயத்தில் ஒரு முக்கியமான வேறுபாடு இருக்கிறது.
சாதாரண Loan Interest-க்கு பொதுவாக GST விலக்கு உண்டு. ஆனால் Credit Card Outstanding Balance-க்கு விதிக்கப்படும் Interest இந்த விலக்கில் சேராது.
அதேபோல Processing Fee, Documentation Fee மற்றும் பிற சேவைக் கட்டணங்களுக்கு Applicable GST வரலாம்.
அதனால் எல்லா EMI Loan-களுக்கும் Interest மீது ஒரே மாதிரி GST விதிக்கப்படுகிறது என்று நினைக்க வேண்டாம். உங்கள் Invoice மற்றும் Statement-ஐச் சரிபார்க்க வேண்டும்.
3. Foreclosure / Pre-closure Charges
6 மாத EMI எடுத்துவிட்டு 3 மாதங்களிலேயே மீதமுள்ள தொகையைச் செலுத்தி Loan-ஐ முடிக்க நினைத்தால், சில Loan வகைகளில் Pre-closure Charges இருக்கலாம்.
ஆனால் ஜனவரி 1, 2026 முதல் அமலுக்கு வந்த RBI Pre-payment Charges Directions-ன்படி, குறிப்பிட்ட Floating Rate Individual Non-business Loans-க்கு Pre-payment Charges வசூலிக்கக் கூடாது.
Fixed Rate Loan மற்றும் Credit Card EMI-களுக்கு இதே விதி தானாகப் பொருந்தாது. உங்கள் Loan Type மற்றும் Agreement-ஐப் பொறுத்து விதிமுறைகள் மாறும்.
4. Credit Limit Block
Credit Card மூலம் ₹50,000 மதிப்புள்ள பொருளை EMI-ல் வாங்குகிறீர்கள் என்று வைத்துக்கொள்வோம்.
அந்தத் தொகை உங்கள் Available Credit Limit-ஐக் குறைக்கலாம். EMI Principal திருப்பிச் செலுத்தப்படும் முறையைப் பொறுத்து அந்த Limit மீண்டும் கிடைக்கும்.
எனவே EMI வாங்குவதற்கு முன்பு உங்களுடைய Available Credit Limit எவ்வளவு இருக்கும் என்பதையும் கவனியுங்கள்.
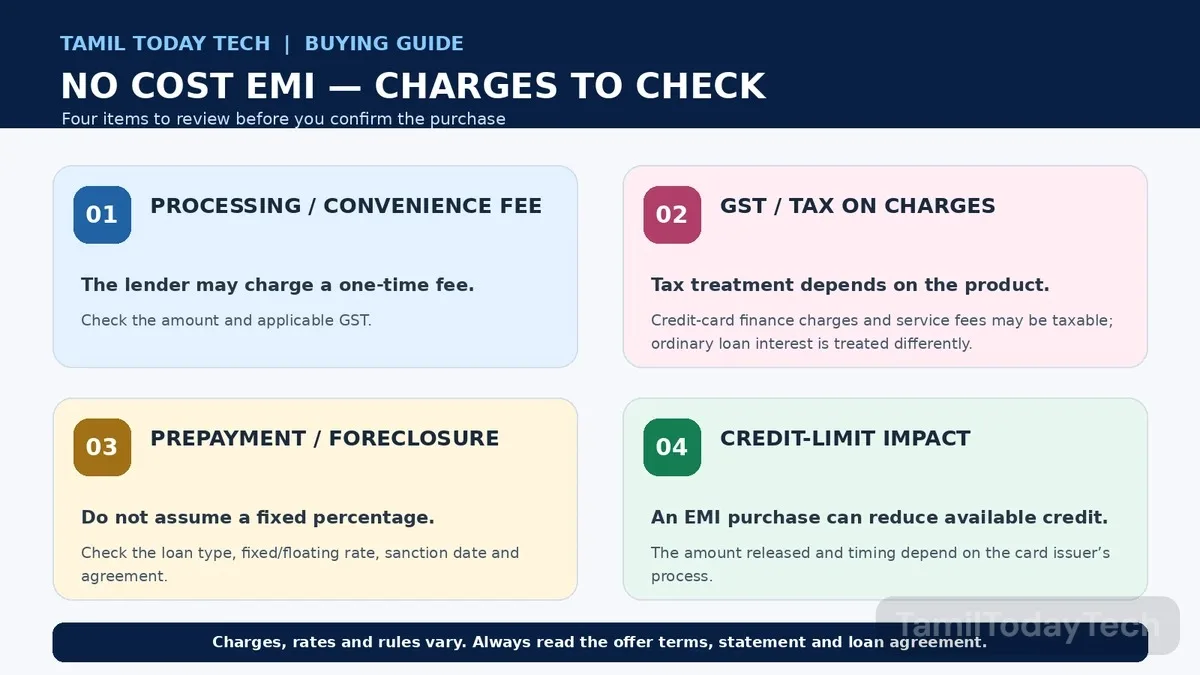
| Charge | கவனிக்க வேண்டியது |
|---|---|
| Processing Fee | EMI Conversion கட்டணம் + Applicable GST |
| GST | எந்தக் கட்டணத்திற்கு GST வருகிறது? |
| Foreclosure | Loan Type மற்றும் Prepayment Terms |
| Credit Limit | EMI காரணமாகக் குறையும் Available Limit |
Credit Card EMI vs Cardless / NBFC EMI
Credit Card EMI மற்றும் Cardless EMI இரண்டும் No Cost EMI Offer-ல் கிடைக்கலாம். ஆனால் இரண்டின் செயல்முறையும் ஒன்றல்ல.
| அம்சம் | Credit Card EMI | Cardless / NBFC EMI |
|---|---|---|
| Eligibility | Eligible Credit Card மற்றும் Available Limit தேவை | Lender Eligibility மற்றும் KYC அடிப்படையில் |
| Documents | Cardholder Verification | PAN, Aadhaar போன்ற KYC விவரங்கள் |
| Credit Limit | Card Limit பயன்படுத்தப்படும் | பொதுவாக தனி Loan Facility |
| Credit Report | EMI மற்றும் Repayment விவரங்கள் Report ஆகலாம் | தனி Loan விவரங்கள் Report ஆகலாம் |
| Offers | Bank Discount / Cashback | Zero Down Payment போன்ற Offers |
| Charges | Processing Fee, GST போன்றவை | Processing Fee மற்றும் பிற Loan Charges |
Credit Card EMI-ல் உங்களுடைய Existing Credit Card Facility பயன்படுத்தப்படுகிறது. ஆனால் NBFC EMI என்பது சில நேரங்களில் ஒரு தனி Consumer Loan ஆக இருக்கும்.
அதனால் No Cost என்ற பெயர் இரண்டிலும் இருந்தாலும், இரண்டுமே ஒரே Loan Product கிடையாது.
NBFC Loan எடுத்தால் Lender வழங்கும் KFS (Key Facts Statement)-ல் APR, Processing Charges மற்றும் Repayment Schedule போன்ற விவரங்களைப் பார்க்க வேண்டும்.
Order Cancellation, Refund & CIBIL Score
EMI-ல் வாங்கிய பொருளை Cancel அல்லது Return செய்தால் Refund Process எப்படி நடக்கிறது என்பதையும் தெரிந்துகொள்ள வேண்டும்.
Merchant Refund கொடுத்துவிட்டால் EMI தானாகவே Cancel ஆகிவிடும் என்று நினைக்க வேண்டாம்.
- Merchant-இடம் Order Cancellation மற்றும் Refund Status-ஐ உறுதிசெய்யுங்கள்.
- Bank அல்லது NBFC-ஐத் தொடர்புகொண்டு EMI Cancellation / Reversal தேவைப்படுகிறதா என்று கேளுங்கள்.
- அடுத்த Statement-ல் Refund மற்றும் EMI Adjustment சரியாக உள்ளதா என்பதைப் பாருங்கள்.
CIBIL Score ஏன் முக்கியம்?
EMI தொகையை Due Date-க்குள் செலுத்தாமல் விட்டால் Late Payment Charges வரலாம். அதுமட்டுமல்லாமல் உங்கள் Repayment History-யும் பாதிக்கப்படலாம்.
எதிர்காலத்தில் Home Loan அல்லது Car Loan வாங்கும்போது உங்கள் Credit History முக்கியமானதாக இருக்கும்.
அதனால் EMI எடுத்திருந்தால் Due Date-ஐ மறக்காமல் சரியான நேரத்தில் பணம் செலுத்துங்கள்.
எப்போது No Cost EMI தேர்வு செய்யலாம்?
No Cost EMI எல்லா நேரத்திலும் மோசமான தேர்வு கிடையாது. சரியான Offer மற்றும் தேவைக்கு ஏற்ப பயன்படுத்தினால் பயனுள்ளதாக இருக்கலாம்.
தேர்வு செய்யலாம்:
- Emergency Fund அல்லது Savings-ஐ அப்படியே வைத்திருக்க விரும்பும்போது.
- Full Payment Price மற்றும் EMI Total Payable Amount இடையே பெரிய வித்தியாசம் இல்லாதபோது.
- Processing Fee மற்றும் பிற Charges குறைவாக இருக்கும்போது.
- மாதாந்திர EMI உங்கள் Budget-ஐ பாதிக்காதபோது.
தவிர்ப்பது நல்லது:
- தேவையில்லாத பொருளை மாத EMI குறைவாக இருக்கிறது என்பதற்காக வாங்கும்போது.
- Full Payment-ல் பெரிய Discount கிடைக்கும் இடத்தில் EMI தேர்வு செய்தால் அந்த Discount-ஐ இழக்கும்போது.
- ஏற்கனவே பல EMI-கள் செலுத்திக்கொண்டிருக்கும்போது.
- Processing Fee மற்றும் பிற Charges சேர்த்த பிறகு மொத்தச் செலவு அதிகமாகும்போது.
Frequently Asked Questions
Q1. Subvention என்றால் என்ன?
Subvention என்பது EMI-ல் Interest செலவை Customer மீது கூடுதலாக ஏற்றாமல் இருக்க Brand அல்லது Merchant வழங்கும் நிதி ஆதரவு. இந்தத் தொகை Lender-க்கு வழங்கப்படலாம் அல்லது Upfront Discount முறையில் சரிசெய்யப்படலாம்.
Q2. No Cost EMI-ல் உண்மையிலேயே Interest கிடையாதா?
Lender Interest கணக்கிடலாம். ஆனால் அதை Brand, Merchant அல்லது Card Issuer வழங்கும் Discount / Subvention மூலம் ஈடுசெய்யலாம். அதனால் Customer தனியாக Interest செலுத்த வேண்டியிருக்காமல் இருக்கலாம்.
Q3. Brand ஏன் Subvention கொடுக்கிறது?
அதிகமான வாடிக்கையாளர்கள் EMI வசதியைப் பயன்படுத்தி பொருட்களை வாங்குவதால் Sales மற்றும் Conversion அதிகரிக்க வாய்ப்பு இருக்கிறது. அதனால் Brand இந்தச் செலவை ஒரு Business Strategy-ஆக ஏற்கலாம்.
Q4. No Cost EMI-க்கும் GST வருமா?
GST என்பது Loan Type மற்றும் Charge-ஐப் பொறுத்தது. Credit Card Interest மற்றும் Processing Fee போன்றவற்றுக்கு பொருந்தும் GST விதிகள் வேறுபடலாம். Statement மற்றும் Invoice-ஐப் பார்க்க வேண்டும்.
Q5. EMI-யை முன்கூட்டியே முடிக்க முடியுமா?
சில EMI திட்டங்களில் Pre-closure வசதி உள்ளது. ஆனால் Charges இருக்கிறதா என்பது Loan Terms மற்றும் RBI Prepayment விதிகளுக்கு உட்பட்டது.
Q6. No Cost EMI எடுத்தால் CIBIL Score பாதிக்குமா?
EMI எடுத்ததற்காக மட்டும் Score தானாகப் பாதிக்கப்படாது. ஆனால் Payment தவறினால் உங்கள் Credit History பாதிக்கப்படலாம்.
வாங்கும் முன் இந்த 30-Second Checklist!
எந்த ஒரு பொருளையும் No Cost EMI-ல் வாங்குவதற்கு முன்பு இந்த விஷயங்களைச் சரிபார்த்துவிடுங்கள்.
| Checklist | என்ன பார்க்க வேண்டும்? |
|---|---|
| Cash Price | Full Payment Final Price |
| EMI Amount | மாதந்தோறும் கட்ட வேண்டிய தொகை |
| EMI Tenure | எத்தனை மாதங்கள்? |
| Subvention | Interest செலவை யார் ஏற்றுக்கொள்கிறார்கள்? |
| Processing Fee | கூடுதல் கட்டணம் உள்ளதா? |
| GST | எந்தத் தொகைக்கு வரி விதிக்கப்படுகிறது? |
| Prepayment Terms | முன்கூட்டியே கட்டினால் என்ன விதிமுறை? |
| Total Payable | மொத்தமாக எவ்வளவு பணம் செலுத்த வேண்டும்? |
Total EMI Cost = (Monthly EMI × Number of Months) + Down Payment + Processing Fee + Applicable GST + Other Mandatory Charges.
இந்தத் தொகையை Full Payment Price உடன் ஒப்பிட்டுப் பாருங்கள். அப்போதுதான் No Cost EMI உங்களுக்கு உண்மையில் லாபமா என்பதைப் புரிந்துகொள்ள முடியும்.
Final Verdict
No Cost EMI என்பது சரியான முறையில் பயன்படுத்தினால் பயனுள்ள Payment Option. ஆனால் அதன் பின்னால் இருக்கும் Subvention Concept-ஐப் புரிந்துகொள்ளாமல் EMI தேர்வு செய்வது சரியான முடிவாக இருக்காது.
Bank அல்லது Finance Company Interest கணக்கிடலாம். அந்த Interest செலவை Brand அல்லது Merchant Subvention மூலம் ஏற்றுக்கொள்ளலாம். அதனால் Customer-க்கு கூடுதல் Interest சுமை இல்லாத Offer கிடைக்கலாம்.
ஆனால் அதே நேரத்தில் Full Payment Discount குறைவாக இருக்கலாம். Processing Fee, GST மற்றும் பிற Charges-ம் இருக்கலாம்.
எனவே அடுத்த முறை Amazon, Flipkart அல்லது Offline Store-ல் No Cost EMI பார்க்கும்போது, "Interest இல்லையா?" என்று மட்டும் கேட்காதீர்கள்.
"இந்த Offer-ல் Subvention இருக்கிறதா? Full Payment செய்தால் என்ன விலை? EMI எடுத்தால் மொத்தம் எவ்வளவு செலுத்த வேண்டும்? கூடுதல் Charges என்ன?" என்பதையும் கேட்டுத் தெரிந்துகொள்ளுங்கள்.
கடைசியாக ஒரு விஷயம் நினைவில் வைத்துக்கொள்ளுங்கள்:
EMI மாதம் எவ்வளவு என்பதைக் காட்டிலும், இறுதியாக நம்முடைய கையிலிருந்து மொத்தமாக எவ்வளவு பணம் செல்கிறது என்பதுதான் முக்கியம்!
Official References
- RBI – Commercial Banks Credit Card and Debit Card Directions, 2025
- RBI – Pre-payment Charges on Loans Directions, 2025
- RBI – Key Facts Statement for Loans and Advances
- CBIC – GST Sectoral FAQs
கட்டணங்கள் மற்றும் Loan Terms ஒவ்வொரு Bank, NBFC மற்றும் Offer-ஐப் பொறுத்து மாறுபடும். வாங்கும் முன்பு சம்பந்தப்பட்ட Lender-ன் அதிகாரப்பூர்வ விதிமுறைகளைச் சரிபார்க்கவும்.
மேலும் பல Smartphone Reviews, Gadget Reviews மற்றும் Buying Guides படிக்க Tamil Today Tech Reviews பக்கத்தைப் பாருங்கள். புதிய Tech Updates மற்றும் Video Reviews-க்கு எங்களது Tamil Today Tech YouTube Channel-ல் இணையுங்கள்!